- Badan Pendapatan Daerah Palembang menyatakan Yayasan IGM memiliki total tunggakan PBB-P2 sebesar Rp2,33 miliar sejak tahun 2019.
- Pemerintah kota menilai yayasan wajib membayar pajak karena menyewakan gedung serbaguna untuk umum dan bersifat komersial.
- Pihak yayasan menolak kewajiban tersebut karena mengelola aset pendidikan secara nirlaba untuk kepentingan sosial dan kemanusiaan.
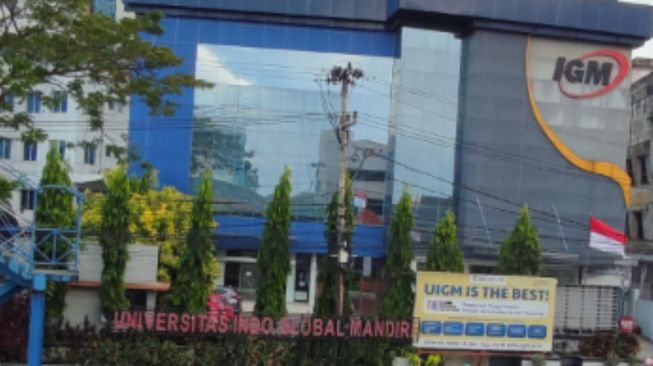
SuaraSumsel.id - Polemik tunggakan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) Yayasan Pendidikan Indo Global Mandiri (IGM) Palembang memasuki babak baru. Badan Pendapatan Daerah (Bapenda) Kota Palembang menegaskan yayasan tersebut tetap memiliki kewajiban membayar pajak dengan total tunggakan Sekolah dan Universitas IGM mencapai Rp2,33 miliar, termasuk denda berjalan.
Kepala Bapenda Kota Palembang, Jamiah Hariyanti, menyatakan penetapan kewajiban pajak didasarkan pada ketentuan perpajakan serta penilaian terhadap penggunaan objek pajak. Salah satu hal yang menjadi perhatian pemerintah daerah adalah keberadaan gedung serbaguna milik yayasan yang disewakan kepada masyarakat untuk kegiatan umum.
"Aktivitas penyewaan tersebut menjadi salah satu pertimbangan Bapenda dalam menilai apakah objek pajak memenuhi persyaratan pengecualian PBB bagi lembaga pendidikan yang menjalankan kegiatan tanpa tujuan memperoleh keuntungan," ujarnya dalam konferensi pers di Palembang, Rabu (28/10/2026).
Tunggakan Sekolah IGM Rp2,18 Miliar Sejak 2019
Baca Juga:438 Ribu Kasus ISPA di Sumsel, Siapa Menghitung Kerugian Perempuan dan Anak akibat Karhutla?
Berdasarkan data Bapenda Palembang, total tunggakan PBB-P2 Sekolah dan Universitas IGM mencapai Rp2.338.070.055. Rinciannya, tunggakan Sekolah IGM untuk periode 2019–2026 mencapai Rp2.182.582.791, termasuk denda berjalan. Sementara itu, tunggakan Universitas IGM untuk periode 2023–2026 tercatat sebesar Rp155.487.264.
Dengan demikian, sebagian besar tunggakan berasal dari objek pajak Sekolah IGM yang kewajiban pembayarannya tercatat belum dipenuhi sejak 2019.
Jamiah mengatakan pemerintah kota telah melakukan sejumlah upaya penagihan sebelum memasang banner pemberitahuan tunggakan di lingkungan sekolah dan kampus IGM.
"Upaya tersebut meliputi pengiriman surat pemberitahuan, penerbitan surat peringatan pertama dan kedua, serta pemberitahuan mengenai pemasangan media informasi. Pemkot Palembang juga mengupayakan mediasi melalui Bidang Perdata dan Tata Usaha Negara Kejaksaan Negeri Palembang," ujarnya menjelaskan.
Namun, menurut Jamiah, pihak Yayasan IGM tidak menghadiri mediasi tersebut.
Baca Juga:Bisnis Properti Sumsel Tak Lagi Baik-Baik Saja, REI Ungkap Penurunan Permintaan di Semua Segmen
Ia menegaskan pemasangan banner merupakan bagian dari penertiban administrasi perpajakan, bukan tindakan penyegelan. Aktivitas pendidikan tetap dapat berjalan selama proses penagihan berlangsung.
Bapenda Soroti Penyewaan Gedung dan Biaya Pendidikan
Bapenda menilai pengecualian PBB bagi lembaga pendidikan perlu dilihat berdasarkan ketentuan yang berlaku dan pemanfaatan objek pajaknya.
Jamiah menyebut gedung serbaguna IGM disewakan kepada masyarakat untuk kegiatan umum dan dinilai memiliki karakter komersial. Bapenda juga mempertimbangkan biaya pendidikan yang diterapkan di lingkungan yayasan dalam menilai karakteristik kegiatan tersebut.
“Yayasan IGM memiliki gedung serbaguna yang disewakan untuk umum, bersifat komersial, dan menghasilkan keuntungan,” ujar Jamiah.
Bapenda merujuk sejumlah regulasi, antara lain Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, Peraturan Pemerintah Nomor 35 Tahun 2023, Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023, serta Peraturan Wali Kota Palembang Nomor 43 Tahun 2025.
Pemerintah daerah juga merujuk Putusan Pengadilan Pajak Nomor 117536.18/2016/PP/M/18B Tahun 2019 dan hasil audit tujuan tertentu Inspektorat Kota Palembang tertanggal 12 Maret 2025. Menurut Jamiah, hasil audit tersebut menyimpulkan Yayasan IGM merupakan objek pajak PBB-P2.
Di sisi lain, pihak Yayasan IGM menyampaikan pandangan berbeda mengenai kewajiban PBB terhadap aset pendidikan yang dikelolanya.
Founder Yayasan IGM, Marzuki Alie, menilai pemungutan pajak terhadap aset pendidikan yang digunakan untuk kepentingan pendidikan dan dikelola secara nirlaba perlu mengacu pada ketentuan yang mengatur pengecualian objek PBB.
Ia merujuk Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan sebagaimana diubah dengan Undang-Undang Nomor 12 Tahun 1994, serta Undang-Undang Nomor 20 Tahun 2003 tentang Sistem Pendidikan Nasional.
Marzuki menyatakan tujuan yayasan dalam anggaran dasar dan anggaran rumah tangganya mencakup kegiatan sosial, kemanusiaan, dan keagamaan. Menurutnya, sisa hasil kegiatan tidak dibagikan kepada pembina atau pendiri, melainkan digunakan kembali untuk meningkatkan mutu layanan pendidikan.
Pihak yayasan juga menyebut telah berkonsultasi dengan Komisi X DPR RI pada Februari 2025 mengenai persoalan tersebut.
Perbedaan pandangan ini menunjukkan bahwa persoalan yang dihadapi bukan hanya mengenai besarnya tunggakan, tetapi juga bagaimana status objek pajak dan penggunaan aset pendidikan dinilai berdasarkan ketentuan yang berlaku.
Permohonan Pengurangan Pajak Pernah Ditolak
Menurut Bapenda, Yayasan IGM pernah mengajukan permohonan pengurangan PBB-P2 untuk masa pajak 2019 pada 19 Maret 2020, dengan permintaan pengurangan hingga maksimal 50 persen.
Jamiah mengatakan permohonan tersebut ditolak karena tidak disertai laporan keuangan yang diperlukan sebagai bahan pertimbangan.
Bapenda menjelaskan dokumen keuangan dibutuhkan untuk menilai kondisi wajib pajak, termasuk apabila terdapat kendala keuangan yang dapat menjadi dasar pertimbangan pemberian pengurangan sesuai ketentuan.
Jamiah juga menyebut Yayasan IGM pernah mengajukan gugatan ke Pengadilan Tata Usaha Negara Palembang pada 2023. Menurutnya, gugatan tersebut ditolak berdasarkan putusan tertanggal 31 Oktober 2023.
Sementara itu, pihak yayasan mempertanyakan penerapan ketentuan perpajakan terhadap aset pendidikan yang mereka nilai dikelola berdasarkan prinsip nirlaba. Karena itu, dokumen terkait status objek pajak, dasar penghitungan tunggakan, dan keputusan administrasi menjadi bagian penting untuk memahami duduk perkara secara menyeluruh.
Bapenda menyatakan pemasangan banner pemberitahuan tunggakan dilakukan setelah upaya penagihan administratif. Langkah tersebut, menurut pemerintah kota, bertujuan memberi informasi kepada publik mengenai kewajiban pajak yang belum diselesaikan.
Jamiah menegaskan Pemkot Palembang berupaya menjalankan pemungutan pajak secara adil, proporsional, akuntabel, dan tidak diskriminatif. Ia juga menyebut sejumlah perguruan tinggi swasta di Palembang telah memenuhi kewajiban PBB-P2.
Pemerintah kota memandang pajak daerah sebagai salah satu sumber pendapatan asli daerah yang digunakan untuk membiayai pelayanan publik dan pembangunan.
Di tengah perbedaan pandangan antara Bapenda dan Yayasan IGM, penyelesaian polemik ini membutuhkan kejelasan mengenai dasar penetapan objek pajak, penggunaan aset, riwayat penagihan, serta penerapan ketentuan pengecualian bagi lembaga pendidikan.